LemFi

- 216.00 Avis
- 3,6
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
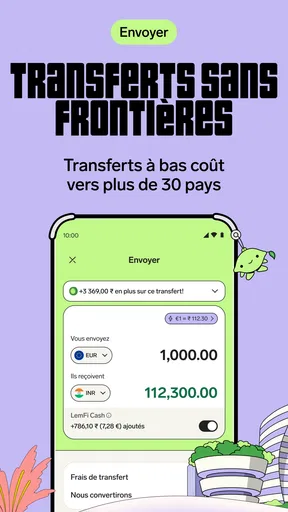
Envoyer de l’argent à l’étranger paraît simple jusqu’au moment où il faut comparer les frais, vérifier les coordonnées du destinataire et attendre que le transfert arrive réellement. J’ai utilisé LemFi dans cette logique très concrète : comme une application financière centrée sur les paiements et les transferts internationaux, plutôt que comme un outil bancaire universel. Son intérêt apparaît surtout quand on répète souvent le même type d’opération et que l’on veut éviter de repartir de zéro à chaque envoi.
Développée par Pomelo Technology Inc, l’application est gratuite et classée dans la catégorie Finance. Elle affiche une moyenne de 3,6 sur 5, fondée sur environ 62 000 évaluations, et a dépassé le million d’installations. Ces chiffres donnent une idée utile de sa présence, mais ils ne remplacent pas une vérification personnelle : dans les services financiers, l’expérience peut varier selon le pays, le profil de l’utilisateur et le trajet du transfert.
Une routine simple pour les paiements internationaux
La première utilisation de LemFi est assez facile à comprendre. Je commence par ouvrir l’application, puis je me concentre sur l’objectif réel : envoyer de l’argent à une personne ou gérer un paiement vers l’étranger. Cette approche est importante, car l’application ne doit pas être considérée automatiquement comme un remplacement complet d’un compte bancaire classique. Elle est plus pertinente pour les mouvements d’argent internationaux que pour toutes les opérations quotidiennes d’une banque.
Pour un premier transfert, je conseille de préparer les informations du bénéficiaire avant de commencer. Le nom doit être saisi avec attention, tout comme les coordonnées demandées par l’application. Une erreur dans ces éléments peut créer davantage de problèmes qu’un simple mot de passe oublié, car elle touche directement au destinataire du paiement. Je prends aussi le temps de relire le montant et la devise avant de valider, surtout lorsque je passe rapidement d’un pays à l’autre.
Le scénario le plus parlant est celui d’une personne qui travaille dans un pays mais aide régulièrement sa famille ailleurs. Au lieu de chercher une solution différente chaque mois, elle peut utiliser LemFi comme point de départ constant, vérifier les informations affichées, puis suivre la même séquence. Cette répétition réduit les oublis. Elle permet aussi de remarquer plus vite une modification inhabituelle dans le montant reçu, les frais affichés ou les étapes de confirmation.
Je recommande de ne pas confondre vitesse d’utilisation et vitesse de traitement. Une interface peut rendre l’envoi rapide à préparer sans garantir que le transfert sera instantané dans toutes les situations. Les contrôles nécessaires, les horaires, les banques concernées et les informations du bénéficiaire peuvent influencer le résultat. Pour une facture urgente ou une dépense qui ne peut pas attendre, je prévois donc une marge et je ne lance pas l’opération à la dernière minute.
Le bon réflexe consiste à traiter chaque envoi comme une petite procédure : choisir le destinataire, vérifier le montant, examiner le récapitulatif, puis conserver la confirmation. Cette habitude est plus utile que de cliquer vite. Elle devient particulièrement importante quand plusieurs bénéficiaires ont des noms proches ou quand je réalise plusieurs opérations dans la même période.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Ce que je vérifie avant de confirmer
Je regarde d’abord la somme que le destinataire doit réellement recevoir, et pas seulement le montant que je saisis. Dans un transfert international, la différence entre ces deux valeurs peut compter davantage que l’apparence générale de l’écran. Je vérifie également la devise, les éventuels coûts présentés pendant le parcours et la destination choisie. Si le récapitulatif n’est pas parfaitement clair, je préfère interrompre la procédure plutôt que de supposer.
Je fais aussi attention aux notifications et aux messages de validation. Une confirmation enregistrée dans l’application peut servir de repère lorsque le bénéficiaire me demande si l’envoi est bien parti. Je ne la considère toutefois pas comme une preuve que l’argent est déjà disponible chez l’autre personne. Cette distinction évite de promettre une arrivée avant d’avoir une confirmation appropriée.
Pour un usage familial récurrent, je garde une note personnelle avec le nom exact du bénéficiaire, la raison de l’envoi et la date de chaque opération. Ce n’est pas une fonction à attribuer à LemFi : c’est une méthode de suivi qui complète l’application. Elle m’aide à repérer les doublons, à répondre aux questions de la famille et à comparer les montants sans dépendre uniquement de ma mémoire.
Les réglages et contrôles qui méritent une vérification
Les réglages ne sont pas seulement une étape à parcourir une fois. Je vérifie les informations de mon profil lorsque ma situation change, notamment si mon adresse, mon numéro de téléphone ou mes documents ne correspondent plus à la réalité. Dans une application financière, une donnée personnelle ancienne peut ralentir une vérification au moment où l’on a justement besoin d’effectuer un transfert.
Je conseille également de contrôler la méthode de connexion et les options de sécurité disponibles sur l’appareil. Je n’active pas une validation que je ne comprends pas, mais je ne laisse pas non plus un accès financier protégé par une habitude trop faible. L’application mérite d’être utilisée sur un téléphone correctement verrouillé, avec des mises à jour installées et sans partage du code d’accès.
La version actuelle est 26.34.0 et l’application fonctionne à partir d’Android 7.0. Pour moi, cela signifie qu’il faut vérifier la compatibilité du téléphone avant de prévoir un usage intensif, surtout sur un appareil ancien. Une application financière peut sembler disponible, mais une installation réussie ne garantit pas que l’expérience sera confortable sur un matériel vieillissant.
Je regarde aussi les réglages de notifications. Les alertes liées à une opération peuvent être utiles, tandis que des notifications trop nombreuses finissent par être ignorées. Mon conseil est de conserver les alertes qui permettent de suivre une action financière et de réduire celles qui ne servent pas à prendre une décision. Le but n’est pas de désactiver toute notification, mais de faire en sorte qu’un message important ne se perde pas dans le bruit.
La confidentialité mérite la même attention. Je ne consulte pas mon solde ou mes confirmations sur un réseau public lorsque je peux l’éviter, et je ferme la session si je prête momentanément le téléphone. Ce sont des gestes simples, mais ils comptent davantage ici que dans une application de divertissement. Le meilleur réglage est celui qui protège l’accès sans rendre chaque transfert pénible.
Accélérer les opérations sans perdre le contrôle
Les utilisateurs expérimentés ne cherchent pas forcément à remplir moins d’étapes. Ils cherchent surtout à rendre les étapes répétitives fiables. Pour un bénéficiaire régulier, je prépare les informations nécessaires à l’avance, puis je relis toujours le récapitulatif final. Cette combinaison est plus sûre qu’une validation automatique basée uniquement sur la familiarité du nom.
Je trouve utile de choisir un moment fixe pour les transferts récurrents. Par exemple, une personne peut regrouper les paiements familiaux après avoir vérifié son budget, plutôt que d’envoyer plusieurs petites sommes de manière dispersée. Cela facilite le suivi et limite le risque de dépasser ce qui était prévu. En revanche, regrouper n’est pas toujours préférable : si le destinataire a besoin d’une somme plus tôt, attendre pour des raisons d’organisation peut devenir un mauvais compromis.
Une autre méthode consiste à séparer les usages. Je peux réserver LemFi aux transferts internationaux et utiliser mon compte bancaire habituel pour les dépenses locales, les prélèvements ou l’épargne. Cette séparation rend les relevés plus faciles à comprendre. Elle évite aussi de considérer l’application comme un portefeuille unique contenant toute ma vie financière.
Je conserve enfin une trace indépendante des opérations importantes. Une capture d’écran peut contenir des informations sensibles, donc je la stocke avec prudence et je ne l’envoie pas dans une conversation publique. Une note protégée ou un relevé personnel suffit souvent pour noter la date, le destinataire et le montant. Cette pratique est particulièrement utile quand une personne gère de l’argent pour un proche âgé ou doit expliquer plusieurs transferts à la famille.
Pour gagner du temps, je prépare aussi les questions avant de contacter l’assistance lorsqu’un problème survient : quel montant a été envoyé, à quel moment, vers quel bénéficiaire et quel message apparaît dans l’application. Une demande précise est généralement plus efficace qu’un simple « cela ne fonctionne pas ». Je ne considère pas cette préparation comme une faiblesse de LemFi, mais comme une précaution réaliste pour tout service financier numérique.
Les limites à connaître avant d’en faire son outil principal
La première limite est liée à la nature même du service. LemFi est convaincante pour les paiements et transferts internationaux, mais quelqu’un qui cherche une banque complète avec une gamme étendue de produits peut préférer une solution bancaire traditionnelle. Si mon besoin principal est de gérer un prêt, des opérations locales complexes ou plusieurs produits financiers au même endroit, je ne choisirais pas cette application comme unique outil.
La comparaison avec les alternatives habituelles doit se faire sur le coût réel et la simplicité du parcours, pas uniquement sur la promesse d’un transfert pratique. Une banque peut être plus adaptée lorsque les deux parties utilisent déjà le même établissement ou lorsque le paiement reste dans le même pays. Un service spécialisé dans l’envoi d’argent peut être plus commode pour un trajet international régulier. Je compare donc toujours le montant reçu, les coûts visibles, la facilité de retrait ou de réception et la confiance que j’accorde au processus.
La note moyenne de 3,6 montre aussi que l’expérience n’est pas uniformément parfaite. Je n’en déduis pas que l’application est mauvaise, mais je prends ce signal au sérieux. Dans la finance, un blocage ponctuel ou une vérification supplémentaire peut avoir un impact concret. Je recommande donc de tester le parcours avec un montant raisonnable avant de dépendre entièrement de l’application pour une échéance importante.
Je serais prudent si je devais envoyer une somme que je ne peux pas remplacer rapidement. Même lorsque l’application fonctionne comme prévu, un transfert international implique plusieurs étapes et plusieurs acteurs. Je vérifie d’abord que le bénéficiaire peut réellement recevoir l’argent dans les conditions prévues. Si la personne ne maîtrise pas bien le retrait ou la réception, une solution locale plus familière peut être meilleure, même si elle semble moins moderne.
Le classement PEGI 3 indique une classification d’âge très large, mais cela ne transforme pas l’application en outil destiné aux enfants. Les décisions financières doivent rester entre les mains d’un adulte responsable. Je ne laisserais pas un enfant utiliser seul un compte de transfert, même si l’application est présentée avec une classification accessible.
À qui je recommande LemFi
Je la recommande surtout aux personnes qui ont un besoin régulier et compréhensible : envoyer de l’argent à l’étranger, soutenir un proche ou gérer des paiements transfrontaliers sans multiplier les interlocuteurs. Elle peut aussi convenir à quelqu’un qui préfère une application dédiée plutôt qu’un parcours bancaire plus large et parfois plus chargé.
Elle est moins adaptée à l’utilisateur qui effectue un transfert international une seule fois et veut absolument choisir l’option la moins chère après une comparaison exhaustive. Dans ce cas, il vaut mieux examiner plusieurs solutions au moment précis de l’envoi, car le meilleur choix peut dépendre du pays, de la devise et de la manière dont le destinataire reçoit les fonds. LemFi gagne en confort grâce à la répétition, mais le confort ne doit pas remplacer la comparaison.
Je la déconseille également comme solution unique à quelqu’un qui souhaite centraliser toutes ses finances. Son intérêt est plus ciblé. Une application spécialisée peut être très efficace dans son domaine et moins pertinente dès que l’on sort de ce domaine. Cette nuance évite une déception fréquente : installer un outil pour envoyer de l’argent, puis lui reprocher de ne pas offrir l’ensemble des services d’une banque.
Le développeur, Pomelo Technology Inc, propose ici une expérience orientée vers l’action plutôt que vers la gestion financière complète. J’apprécie cette spécialisation lorsque je sais exactement pourquoi j’ouvre l’application. En revanche, je préfère une solution plus large quand j’ai besoin d’une vision globale de mes comptes, de mes dépenses locales et de mes objectifs financiers.
Mon verdict après une utilisation régulière
Mon avis sur LemFi est favorable, mais volontairement mesuré. L’application a du sens quand elle s’insère dans une routine claire : préparer le bénéficiaire, contrôler le montant reçu, confirmer les détails et conserver une trace. Elle devient alors un outil pratique pour les transferts internationaux, sans prétendre résoudre toutes les questions liées à la banque personnelle.
Ce que je retiens surtout, c’est l’importance des habitudes autour de l’application. Les réglages de sécurité, la vérification du profil, les notifications bien choisies et le suivi indépendant des opérations améliorent davantage l’expérience qu’une utilisation précipitée. Les raccourcis utiles sont ceux qui réduisent la saisie tout en laissant une vraie étape de contrôle avant l’envoi.
Je commencerais par un transfert modeste, puis j’observerais la clarté du parcours et la réception par le bénéficiaire avant d’augmenter la fréquence. Je comparerais aussi le résultat avec ma banque ou une autre solution spécialisée, particulièrement pour une grosse somme ou un besoin ponctuel. Cette méthode permet de juger LemFi sur mon usage réel plutôt que sur son apparence.
En résumé, je vois LemFi comme une option gratuite et spécialisée pour les paiements internationaux, intéressante pour les utilisateurs réguliers qui veulent une routine simple. Elle demande toutefois de la vigilance, comme tout outil financier : vérifier les détails, protéger l’accès et ne pas confondre facilité de préparation avec garantie d’arrivée immédiate. Si ce cadre correspond à votre besoin, c’est une application à intégrer dans une méthode fiable, pas à utiliser les yeux fermés.
FAQ sur LemFi
Qu’est-ce que LemFi et à qui s’adresse cette application ?
LemFi est une application de services financiers destinée principalement aux personnes vivant à l’étranger et souhaitant gérer plus facilement leurs transferts d’argent internationaux. Elle permet généralement d’envoyer des fonds vers certains pays, de consulter les taux de change et de suivre ses opérations depuis un téléphone. La disponibilité des fonctionnalités dépend toutefois du pays de résidence et de la destination.
LemFi est-elle sûre pour envoyer et conserver de l’argent ?
LemFi met en place des mesures de sécurité courantes pour protéger les comptes et les transactions, notamment la vérification d’identité, la connexion sécurisée et le suivi des opérations. Comme pour tout service financier, il est important de télécharger l’application depuis une source officielle, d’utiliser un mot de passe solide et d’activer les protections proposées. Avant un transfert important, vérifiez toujours les coordonnées du bénéficiaire.
Quels documents sont nécessaires pour créer un compte LemFi ?
Lors de l’inscription, LemFi peut demander des informations personnelles ainsi qu’une pièce d’identité valide afin de respecter les obligations de vérification et de lutte contre la fraude. Selon votre pays, un justificatif d’adresse, un numéro de téléphone ou des informations complémentaires peuvent également être requis. Le niveau de vérification peut influencer les limites d’envoi et l’accès à certaines fonctions.
Combien coûtent les transferts avec LemFi et quel taux de change est appliqué ?
Les frais et le taux de change varient selon le pays d’envoi, la destination, le montant, le mode de paiement et la méthode de réception. L’application affiche normalement le montant que le bénéficiaire recevra avant la confirmation, ce qui permet de connaître le coût total à l’avance. Il reste conseillé de comparer le montant final avec d’autres services, surtout pour les sommes élevées.
Combien de temps faut-il pour recevoir un transfert envoyé avec LemFi ?
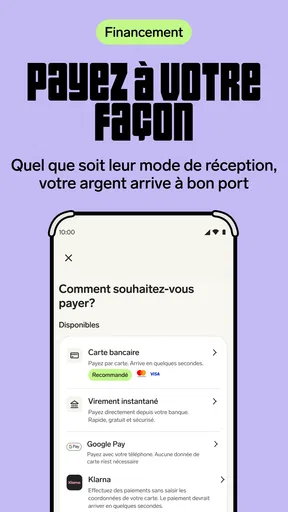
Le délai dépend de la destination, du moyen de financement choisi, des horaires bancaires, des contrôles de sécurité et du mode de réception sélectionné. Certains transferts peuvent être traités rapidement, tandis que d’autres nécessitent davantage de temps, notamment lors d’une première utilisation ou d’une vérification supplémentaire. Vous pouvez suivre l’état de l’opération dans l’application et contacter l’assistance en cas de retard inhabituel.
Les points forts de LemFi
Points à garder à l’esprit concernant LemFi